

29 septembre 2026
régularisation des comptes etrangers . Patrick MICHAUD .ANCIEN INSPECTEUR DES IMPOTS
 REGULARISATION DES COMPTES BANCAIRES ÉTRANGERS
est TOUJOURS POSSIBLE PATRICK MICHAUD
avocat ancien inspecteur des impots
24 rue de madrid 75008 Paris
0143878891 0607269708
Dois-je déclarer les comptes ouverts à l'étranger
- Service Public
Comptes étrangers et fait générateur de la taxation de 60*
(Rapport cour de cassation 11/21)
L’accord d'échange automatique de données bancaires appliqué depuis septembre 2017 permet à l'administration fiscale française de connaître les comptes bancaires étrangers détenus de façon directe ou indirecte par des résidents fiscaux a.
Le site OCDE sur l’échange automatique
Échange automatique de renseignements bancaires
Les BOFIP du 26.02.2020
En 2020 plus de 4.000.000 comptes ont été déclarés à l administration par les fiscs etrangers
vous etes nombreux à avoir reçu une demande renseignement du fisc
nous pouvons vous assister
PATRICK MICHAUD,
avocat fiscaliste
ancien inspecteur des impôts
24 rue de madrid 75008 PARIS
00 33 (0)1 43 87 88 91
patrickmichaud@orange.fr
Les nouvelles régularisations fiscales pour TOUS :
LOI du 10 août 2018
A/ La régularisation en cours de contrôle est ouverte à tous les contribuables
B/ La régularisation spontanée est maintenue (article 1727 V CGI
Si vous avez clôturé votre compte étranger avant le 1er janvier 2016, vous n'êtes, en principe, pas soumis par l'échange automatique de renseignements mais La France dispose aussi de la possibilité de faire des demandes individuelles ou groupées.
Certains contribuable ont reçu un courrier les informant qu'il figurait sur une liste transmise par l'échange de renseignements et que, s'il avait un compte non déclaré, il devait le régulariser.
Ce type de mailing va se multiplier et les contribuables vont devoir régulariser leur situation.
LA RÉGULARISATION EST TOUJOURS POSSIBLE ?
La régularisation des comptes étrangers non déclarés concerne tous les contribuables résidents fiscaux français qui détiennent des comptes à l'étranger.
Aujourd'hui, il est encore possible de régulariser spontanément ses avoirs étrangers. La régularisation se fait auprès de votre centre des impôts.cette régularisation dite spontanée évite les poursuites penales
La régularisation porte sur les dix dernières années (seulement 3 ans si total des comptes inférieur à 50 K€). En pratique, si vous régularisez votre situation en 2022, vous devrez régulariser vos comptes bancaires étrangers à compter du 1er janvier 2012.
Dans la plupart des cas, le coût total de la régularisation est compris entre 15 % et 30 % du montant des avoirs régularisés.
Mais attention aux succession et donation
Si vous avez hérité de votre compte étranger depuis moins de 10 ans ou si vous avez reçu votre compte par don manuel d'une personne décédée il y a moins de 10 ans, vous devrez régulariser les droits de donation ou de succession. La régularisation de ces droits peut dans certains cas coûter fort cher.
Le coût de la régularisation comprend le coût des rappels d'impôt sur le revenu, de prélèvements sociaux et d'ISF, le coût des majorations et intérêts de retard et le coût de l'amende.
Les majorations appliquées en cas de régularisation spontanée sont généralement de 40 % du montant du rappel d'impôt (80 % à compter des revenus 2016 ou ISF 2017). Cette majoration est calculée sur la base de l'impôt omis et non sur la valeur du compte. L'amende est de 1 500 € par compte et par année sur une période de 5 ans, donc de 7 500 € par compte.
quelques tribunes
L'établissement stable en fiscalité internationale (refonte juillet 2017 ..
Non résidents : domicile et résidence fiscale un guide pratique
les nouvelles régularisations fiscales pour TOUS : LOI du 10 août 2018 .
Non résident et contrôle de leurs comptes étrangers !!!(
Donation internationale : fiscalité
Résidence fiscale :
détermination du centre d’intérêt par comparaison des revenus et de la fortune
Succession internationale : attention au domicile fiscal successoral
13:22 | Tags : regularisation des comptes bancaires etran | Lien permanent | Commentaires (0) |  Imprimer |
 |
 Facebook | | |

18 septembre 2026
La déduction en cascade : une opportunité souvent oubliée !!
 patrickmichaud@orange.fr 0607269708
Le système dit de la déduction en cascade permet de placer les contribuables vérifiés dans la situation où ils se seraient trouvés, à l'égard des droits simples, s'ils n'avaient commis aucune infraction.
L'article L. 77 du LPF[i] permet en effet aux contribuables d'obtenir, sous certaines conditions, que les suppléments de droits simples résultant d'une vérification soient admis en déduction des rehaussements apportés aux bases d'autres impôts également vérifiés, l'imputation s'effectuant dans l'ordre où les droits rappelés auraient dû normalement influencer ces bases si les déclarations fiscales avaient été correctement souscrites.
BOFIP Garanties liées aux procédures de rectification Déduction en cascade
ATTENTION AU DELAI
Les demandes que les contribuables peuvent présenter doivent être faites au plus tard dans le délai de trente jours consécutif à la réception de la réponse aux observations prévue à l'article L. 77 ou, à défaut, d'un document spécifique les invitant à formuler lesdites demandes.
- IMPUTATION DES SUPPLÉMENTS DE TAXES SUR LE CHIFFRE D'AFFAIRES
(Cascade dite « simple »)
- Principe.
En cas de vérification simultanée des taxes sur le chiffre d'affaires et taxes assimilées, de l'impôt sur le revenu ou de l'impôt sur les sociétés, le supplément de taxes sur le chiffre d'affaires et taxes assimilées afférent à un exercice donné est déduit, pour l'assiette de l'impôt sur le revenu ou de l'impôt sur les sociétés, des résultats du même exercice. Cette déduction est effectuée automatiquement par l'administration dans la proposition de rectification1.
Toutefois, l'article L. 77 du LPF prévoit la possibilité pour le contribuable de renoncer au bénéfice de la déduction en cascade. Cette demande doit être formulée de manière expresse dans le délai de trente jours à compter de la réception de la proposition de rectification. En ce qui concerne la prescription, cf. n° 7140.
Par ailleurs, la réintégration au bénéfice imposable d'un « profit » sur le Trésor égal au montant de la TVA rappelée est indépendante du mécanisme de la déduction en cascade.
- Exclusion du mécanisme de déduction en cascade dans le cas d'opérations auto-liquidées.
Le deuxième alinéa de l'article L. 77 du LPF exclut l'application du mécanisme de déduction en cascade pour les rappels de TVA portant sur des opérations d'auto liquidation dès lors que la taxe ne constitue pas, dans cette hypothèse, une charge pour l'entreprise.
- Portée de la mesure.
1° Champ d'application.
La mesure concerne tous les rappels portant sur des opérations d'auto liquidation, c'est-à-dire les opérations pour lesquelles la taxe déductible est celle acquittée par les redevables eux-mêmes.
Il s'agit notamment des opérations telles que les acquisitions intracommunautaires, les prestations immatérielles visées à l'article 259 B du CGI, les achats à des non-assujettis, les transports intracommunautaires de biens meubles, les prestations accessoires aux transports intra-communautaires, les travaux et expertises sur biens meubles corporels, les prestations des intermédiaires sur des opérations portant sur des biens meubles autres que celles visées à l'article 259 A-3° et 5° du CGI et les livraisons à soi-même de biens taxables en application des dispositions des articles 257-I et 257-II du même code.
2° Exclusions.
La mesure ne concerne que les rappels de taxe effectivement déductible. Ainsi :
- lorsque l'opération non déclarée n'ouvre pas droit à déduction, le rappel de TVA correspondant demeure dans le champ d'application du mécanisme de la cascade ;
- lorsque l'opération ouvre intégralement droit à déduction, le rappel de TVA correspondant est totalement exclu de ce mécanisme ;
- lorsque l'opération non déclarée ouvre partiellement droit à déduction, seule la partie du rappel qui correspond à la fraction de TVA effectivement déductible est exclue du mécanisme de la cascade.
- IMPUTATION DE L'IMPÔT SUR LES SOCIÉTÉS AFFÉRENT AUX BÉNÉFICES COMPRIS DANS LES REHAUSSEMENTS ET RÉPUTÉS DISTRIBUÉS
(Cascade dite « complète »)
Les entreprises soumises à l'impôt sur les sociétés peuvent, dans la mesure où le bénéfice correspondant aux rehaussements effectués est considéré comme distribué à des associés ou actionnaires dont le domicile ou le siège est situé en France, demander que l'impôt sur le revenu dû par les bénéficiaires à raison de cette distribution soit établi sur le montant du rehaussement soumis à l'impôt sur les sociétés, diminué du montant de ce dernier impôt.
Lorsque les associés ou actionnaires sont domiciliés ou ont leur siège hors de France, la retenue à la source sur le revenu des capitaux mobiliers due à raison de cette distribution est établie, à la demande des entreprises, sur le montant du rehaussement soumis à l'impôt sur les sociétés, diminué du montant de ce dernier impôt. En outre, le montant de cette retenue à la source constitue un crédit d'impôt déductible de l'impôt sur le revenu dû par les bénéficiaires.
Le bénéfice de cette déduction en cascade est subordonné à la condition que les entreprises en fassent la demande au plus tard dans le délai de trente jours consécutifs à la réception de la réponse aux observations du contribuable ou, à défaut, d'un document spécifique les invitant à formuler ladite demande.
L'imputation prévue au n° 7215 n'est applicable que si les associés ou actionnaires reversent dans la caisse sociale les sommes nécessaires au paiement des taxes sur le chiffre d'affaires et taxes assimilées, de l'impôt sur les sociétés et de la retenue à la source sur les revenus de capitaux mobiliers afférents aux sommes qui leur ont été distribuées.
La cascade « complète » ne s’applique pas aux sommes constitutives d’un avantage occulte
Le Conseil d’État a juge que le mécanisme de la cascade ne s’applique pas aux sommes constitutives d’un avantage occulte, dès lors qu’elles ont été directement appréhendées par l’associé et non distribuées en conséquence du rehaussement des bénéfices déclarés par la société.
Lorsque la vérification d’une société passible de l'impôt sur les sociétés fait apparaître des bénéfices considérés comme fiscalement distribués, l’impôt sur le revenu supplémentaire mis à la charge du bénéficiaire peut être établi sur le montant du rehaussement soumis à l’IS, obtenu après déduction des suppléments de taxes sur le chiffre d'affaires puis du montant de l’IS. Cette déduction en cascade, dite « cascade complète », est subordonnée à une demande de la société et au reversement par l’associé, dans la caisse sociale, des sommes nécessaires au paiement des impôts correspondant aux revenus distribués (LPF art. L 77, al. 3).
Ce mécanisme de cascade « complète » ne s’applique que dans l’hypothèse d’une taxation entre les mains d’un associé ou actionnaire de sommes réputées distribuées en conséquence d’un rehaussement des résultats d’une société soumise à l’IS. Les sommes, constitutives d’une libéralité, directement appréhendées par l’associé et taxées entre ses mains sur le fondement de l’article 111, c du CGI, ne peuvent donc pas en bénéficier.
Cette décision s’inscrit dans le prolongement de la jurisprudence excluant la cascade dans le cas où l’associé est imposé, en application de l’article 109, 1-2° du CGI, sur des sommes, non prélevées sur les bénéfices, qu’il a directement appréhendées (CE 20-2-1991 n° 59865).
- CONSÉQUENCES DE LA REMISE EN CAUSE ULTÉRIEURE DES IMPOSITIONS AYANT DONNÉ LIEU À IMPUTATION EN CASCADE
Pour les créances acquises au titre des exercices clos depuis le 31 décembre 2008, les dégrèvements d'impôt suivent les règles de droit commun de rattachement des produits et le montant de ces dégrèvements doit donc être rattaché à l'exercice au cours duquel les sommes constituent une créance acquise par l'entreprise (BO 4 A-4-09).
Pour les créances acquises au titre des exercices clos antérieurement au 31 décembre 2008, si des dégrèvements ou restitutions sont ultérieurement accordés sur le montant des taxes et impôts ayant donné lieu à l'imputation prévue à l'article L. 77 du LPF , le montant de ces dégrèvements ou restitutions est, le cas échéant, rattaché dans les conditions de droit commun aux bénéfices ou revenus de l'exercice ou de l'année en cours à la date de l'ordonnancement.
- CAS DES VÉRIFICATIONS SÉPARÉES
Les dispositions des articles L. 77 du LPF sont applicables, dans les mêmes conditions, en cas de vérifications séparées des taxes sur le chiffre d'affaires et taxes assimilées et de l'impôt sur le revenu ou de l'impôt sur les sociétés. Toutefois, l'imputation prévue en ce qui concerne les taxes sur le chiffre d'affaires et taxes assimilées n'est effectuée que si la vérification des bases de ces taxes est achevée antérieurement à celle des bases de ces derniers impôts (LPF, art. L. 79).
1 Ces dispositions s'appliquent quelle que soit la procédure utilisée.
14:48 | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
16 septembre 2026
REMISE EN CAUSE DU REGIME HOLDING . France art 205ACGI-International 155A CGI
patrickmichaud@orange.fr
la CAA de Nancy confirme la remise en cause du regime fiscale d une holding de logique patrimoniale et de transmission mais qui ne participe pas au développement de la filiale distributrice.
Arrêt CAA Nancy, 2e ch., 4 juin 2026, n° 24NC02869.
la JP applique en lespece le principe du k du 6 de l'article 145 du CGI
k) Aux produits des titres de participation distribués dans le cadre d'un montage ou d'une série de montages définis au 3 de l'article 119 ter ;
remplacée depuis 2019 par article 205 A CGI
la cour de cassation a confirmé l’imposition à l’URSAFF des managements fees versés à la maison ere lorsque le même dirigeant est à la tête de la holding et de sa filiale.( Cass 4 juin 26)
II IMPOSITION
Remise ne cause des sociétés mères francaises ou étrangères interposées avec le « dirigeant
Remise en cause au niveau interne
article 205 A CGI
LE BOFIP
Exclusion des montages mis en place dans un but principalement fiscal
Remise en cause au niveau internationale ;
article 155 A cgi
Qualifié de dispositif « anti-abus », l’article 155 A I du code général des impôts (CGI) permet de contrer la pratique consistant, pour un contribuable résident de Frace, à éluder l’impôt français par l’interposition d’une société domiciliée dans un État étranger qui perçoit la rémunération des services rendus par ce contribuable, que ces services soient rendus en France ou ailleurs
Pour l'établissement de l'impôt sur les sociétés, il n'est pas tenu compte d'un montage ou d'une série de montages qui, ayant été mis en place pour obtenir, à titre d'objectif principal ou au titre d'un des objectifs principaux, un avantage fiscal allant à l'encontre de l'objet ou de la finalité du droit fiscal applicable, ne sont pas authentiques compte tenu de l'ensemble des faits et circonstances pertinents.
LISTE DES MONTAGESABUSIFS (DGFIP)
Montage de portage salarial visant à éluder l’impôt sur le revenu en France(
Arrêt CAA Nancy, 2e ch., 4 juin 2026, n° 24NC02869.
La clause anti-abus propre au régime des sociétés mères et filiales jusqu'alors prévu au k du 6 de l'article 145 du CGI -applicable en l espece-
est abrogé.codifiée aujourd'hui à l'article 205 A du CGI) exclut du régime mère-fille les distributions perçues dans le cadre d'un montage mis en place à titre principal pour obtenir un avantage fiscal allant à l'encontre de la finalité du régime et non fondé sur des motifs commerciaux valables reflétant la réalité économique (CGI, art. 119 ter, 3).
Clause anti-abus du régime mère‑fille analysee par l IA
Il existe trois cas de redressement abus fiscal
les trois procédures d'abus de droit fiscal
Arrêt CAA Nancy, 2e ch., 4 juin 2026, n° 24NC02869.
En l'espèce, M. A... crée en 2014 une holding familiale (SC Crob, IS) et lui apporte ses titres d'une SAS (RT Développement) qui a déjà cédé ses filiales et cessé toute activité. La SC Crob perçoit ensuite près de 1,67 M€ de dividendes (2016 et 2018) exonérés d'IS, avant que M. A... ne transmette la nue-propriété de ses parts à ses enfants. L'administration remet en cause l'exonération, ce que le TA de Besançon confirme.
La CAA rejette l'appel. Se fondant sur les travaux préparatoires du régime (depuis 1920), elle rappelle que celui-ci vise à favoriser l'implication des sociétés mères dans le développement économique de leurs filiales. Or la SC Crob n'a pris aucune mesure pour reprendre ou développer l'activité de RT Développement et le réinvestissement dans une activité forestière sans lien est inopérant. La cour retient un motif essentiellement fiscal (report de plus-value, exonération des dividendes, transmission anticipée en nue-propriété).
pour la CAA de Nancy une logique patrimoniale et de transmission ne suffit pas à caractériser un motif commercial valable dès lors que la holding ne participe pas au développement de la filiale distributrice.
20:43 | Tags : remise en cause du regime holding (caa nancy 4 06 26 | Lien permanent | Commentaires (1) | Imprimer | | Facebook | | |
URSSAF sur Management fees lorsque le même dirigeant est à la tête de la holding et de sa filiale.( Cass 4 juin 26)

pour recevoir la lettre EFI, inscrivez-vous en haut à droite
patrickmichaud@orange .fr
Dans un arrêt du 4 juin 2026 (Civ.2, pouvoir n°23-20.189), la Cour de cassation valide un redressement URSSAF concernant un montage fréquemment rencontré dans les groupes de PME.
Une holding facturait à sa filiale des prestations de direction générale, commerciale et financière.Particularité de l'affaire : la même personne était à la fois dirigeant de la holding prestataire et président de la société bénéficiaire des prestations.
Pour la Cour, les missions facturées correspondaient en réalité à l'exercice du mandat social de président de la filiale.
Conséquence : les sommes versées au titre de la convention de prestations doivent être réintégrées dans l'assiette des cotisations sociales.
confirmation de la Cour d'appel de Metz 27 juin 2023 (n°21/00289)
La convention litigieuse liait la filiale contrôlée, représentée par son président, à sa societe mere également représentée par ce même président et actionnaire majoritaire, pour des prestations de direction générale, direction commerciale et financière, cette seconde société mettant à disposition les compétences du président au profit de la première (Cour d'appel de Metz, Chambre sociale section 3, 27 juin 2023, n° 21/00289).
La cour rappelle qu’en application des articles L 311‑2 et L 311‑3 CSS, les présidents et dirigeants de SAS sont obligatoirement affiliés au régime général, et que les sommes qui leur sont versées sont soumises à cotisations et contributions dans les conditions de droit commun. Elle relève que la convention revient, en substance, à rémunérer des prestations relevant des fonctions normales d’un président de SAS, faisant ainsi double emploi avec le mandat social.
La cour approuve l’URSSAF et le tribunal d’avoir considéré que les sommes facturées par la société prestataire constituent des rémunérations versées au dirigeant. Elle insiste sur le fait que, « dès lors que le débiteur des prestations, la société [4] qui les exécute par le biais de son dirigeant, et le dirigeant de la société [5] constituent une personne unique », la requalification en rémunération soumise à cotisations est justifiée (Cour d'appel de Metz, Chambre sociale section 3, 27 juin 2023, n° 21/00289).
La circonstance que des avenants aient ultérieurement ajouté des prestations techniques est jugée inopérante car l’objet principal demeure des prestations de direction et d’encadrement. La cour écarte également l’argument fondé sur un précédent contrôle fiscal prétendument validant la convention, en rappelant que la régularité fiscale est sans incidence sur l’assiette des cotisations sociales, ainsi que celui tiré de l’absence d’observations lors d’un ancien contrôle URSSAF, faute de preuve d’une vérification sur ce point et d’une décision implicite de nature à faire obstacle au redressement (Cour d'appel de Metz, Chambre sociale section 3, 27 juin 2023, n° 21/00289
NOTE EFI Le meme principe pourrait IL s'appliquer si la remuneration etait versée à une entite juridiquement independante qu'il controle ???
20:40 | Tags : urssaf sur management fees lorsque le même dirigeant est à la t | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
15 septembre 2026
FRAUDE FISCALE; une secrétaire poursuivie pour complicité ( aff P HOTTINGUER)
 le PNF a commencé son enquête sur P HOTTINGUERen 2019 après une alerte de la Direction Nationale de Vérification de situations Fiscales (DVNSF).
Paul Hottinguer est soupçonné de s’être faussement domicilié en Suisse alors qu’il résiderait en France.
Le patriarche de la dynastie Hottinguer poursuivi pour fraude fiscale à Paris
Coup dur pour le PNF. Mardi 13 janvier 2025 , devant la 32ème chambre du Tribunal correctionnel de Paris, la présidente a refusé d’homologuer une procédure de comparution sur reconnaissance préalable de culpabilité (CRPC), contre l’avis des vice-procureurs du PNF, mais aussi de l’accusée Anne Y,assistante de P Hottinguer qui est aussi poursuivie pour complicité
"Mon ex-patron était contrôlé [par le fisc] depuis 2014, je savais pertinemment qu’il n’était pas résident suisse",a témoigné Anne Y., "Mais je ne savais pas que je me rendais coupable, je l’ai compris après. (…) J’aurais dû dire non et quitter mon boulot mais ça m’aurait mis sacrément dans la mouise. (…) Je me suis rendue complice en acceptant d’être son assistante."
QUELLE EST LA RESPONSABILITE PENALE D UNE ASSISTANTE SALARIEE
LE DROIT DE DESOBEIR A UN ORDRE ILLEGAL POUR UN SALARIE DU PUBLIC OU DU PRIVE
: FRANCE et USA
LA NOUVELLE RESPONSABILITE DES COMPTABLES PUBLICS
Cette affaire est renvoyée devant le tribubal correctionnel fin juin 2025
19:43 | Lien permanent | Commentaires (1) | Imprimer | | Facebook | | |
21 août 2026
Lettre de Turgot au Roi Louis XV1 le 24 AOUT 1774
La lettre de Turgot au roi Louis XVI
Hommage à Turgot
Le personnage de Turgot est connu des budgétaires pour sa lettre au roi Louis XVI, datée du 24 août 1774, dans laquelle il expose les mesures qui vont pouvoir financer les réformes structurelles dont le royaume a besoin : « Point de banqueroute ; point d’augmentation d’impôt ; point d’emprunts […] Pour remplir ces trois points, il n’y a qu’un moyen. C’est de réduire la dépense au dessous de la recette. »
Cette politique de réduction des dépenses permet, dès 1775, de contenir le déficit et de redresser le crédit. Mais Turgot sera contraint de démissionner le 21 mai 1776, principalement en raison de ses idées réformatrices, jugées trop « libérales ».
Sa lettre demeure encore aujourd’hui une référence pour les budgétaires, car elle pose les grands principes des finances publiques modernes et de la responsabilité budgétaire.
J’aurais désiré pouvoir l développer les réflexions que me suggère la position où se trouvent les finances ; le temps ne me le permet pas, et je me réserve de m’expliquer plus au long quand j’aurai pu prendre des connaissances plus exactes. Je me borne en ce moment, Sire, à vous rappeler ces trois paroles :-
-Point de banqueroute ; Point d’augmentation d’impôts ;
Point d’emprunts. Point de banqueroute, ni avouée, ni masquée par des réductions forcées.
Point d’augmentation d’impôts, la raison en est dans la situation de vos peuples, et encore plus dans le cœur de Votre Majesté.-
Point d’emprunts, parce que tout emprunt diminue toujours le revenu libre ; il nécessite au bout de quelque temps ou la banqueroute, ou l’augmentation des impositions. II ne faut en temps de paix se permettre d’emprunter que pour liquider les dettes anciennes, ou pour rembourser d’autres emprunts faits à un denier plus onéreux
Pour remplir ces trois points, il n’y a qu’un moyen. C’est de réduire la dépense au-dessous de la recette, et assez au-dessous pour pouvoir économiser chaque année une vingtaine de millions, afin de rembourser les dettes anciennes. Sans cela, le premier coup de canon forcerait l’État à la banqueroute. On demande sur quoi retrancher ; et chaque ordonnateur, dans sa partie, soutiendra que presque toutes les dépenses particulières sont indispensables. Ils peuvent dire de fort bonnes raisons ; mais comme il n’y en a pas pour faire ce qui est impossible, il faut que toutes ces raisons cèdent à la nécessité absolue de l’économie. Il est donc de nécessité absolue que Votre Majesté exige des ordonnateurs de toutes les parties qu’ils se concertent avec le ministre de la finance. II est indispensable qu’il puisse discuter avec eux en présence de Votre Majesté le degré de nécessité des dépenses proposées.
II est surtout nécessaire que, lorsque vous aurez, Sire, arrêté l’état des fonds de chaque département, vous défendiez à celui qui en est chargé, d’ordonner aucune dépense nouvelle sans avoir auparavant concerté avec la finance les moyens d’y pourvoir. Sans cela, chaque département se chargerait de dettes qui seraient toujours des dettes de Votre Majesté, et l’ordonnateur de la finance ne pourrait répondre de la balance entre la dépense et la recette.
En aout 1774 Turgot est nommé contrôleur général des finances. De 1774 à 1776, il essaie de mettre en application le programme de réforme des physiocrates. Comme ces derniers, la critique qui lui est le plus fréquemment adressée est d'être systématique[13], un mot vu très négativement en France depuis au moins 1748. À cette date, Dortous de Mairan adresse un écrit à l'Académie des sciences où il s'inquiète de l'opprobre qui entoure le mot système. Plus tard, d'Alembert souligne que le scepticisme dogmatique qui accompagne le refus du mot système n'est qu'une des formes du dogmatisme[14].
Œuvre financière
Le premier acte de Turgot est de soumettre au roi une déclaration de principe : pas de banqueroute, pas d'augmentation de la taxation, pas d'emprunt. La politique de Turgot, face à une situation financière dramatique, est de contraindre à de strictes économies dans tous les ministères.
Dès sa nomination, il montre l'exemple : il baisse ses émoluments de 142 000 à 80 000 livres, (source wikipedia)et renonce à la prise en charge de son installation de même qu'au pot-de-vin (une pratique qui n'était pas illégale) accordé traditionnellement par les fermiers généraux. Toutes les dépenses doivent désormais être soumises pour approbation au contrôleur. Un certain nombre de sinécures sont supprimées, et leurs titulaires sont dédommagés. Les abus des « acquis au comptant »[15] sont combattus, cependant que Turgot fait appel personnellement au roi contre le don généreux d'emplois et de pensions.
Dans ses Réflexions sur la formation et la distribution des richesses, Turgot étudie les moyens dont l’homme dispose pour acquérir la richesse. Ces moyens ce sont: la propriété du sol et le travail, d’une part, l’accumulation et la mise en oeuvre du capital, de l’autre.
En CLAIR
La lettre de Turgot fonde les finances publiques modernes. Elle trouve à nouveau aujourd’hui un écho particulier en cette période d’avant-crise et de maîtrise des déficits publics.
16:25 | Tags : lettre de turgot au roi louis xv1 le 24 aout 1774 | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
10 août 2026
Management packages :L’ imposition en salaires est possible ..(CE 7 05 26.
Par une décision du 7 février 2024 (n° 22PA02007), la Cour Administrative d’Appel de Paris avait jugé que lorsqu’un dirigeant avait apporté des titres représentant en tout ou partie un complément de salaires à une société soumise à l’impôt sur les sociétés, le fisc ne pouvait taxer en salaires la plus-value réalisée par la société bénéficiaire de l’apport lors de la cession des titres apportés qu’en invoquant l’abus de droit.ce qui n’etait pas le cas en l espece
CAA de PARIS, 7ème chambre, 07/02/2024, 22PA02007, ...
le Conseil d'État N° 493083 7 mai 2026
annule cette decision avec renvoi
Le Conseil d’État, reprenant la définition de l’assiette des traitements et salaires (CGI art. 79 et 82) et des plus-values de cession mobilière (CGI art. 150-0 A), annule pour erreur de droit l’arrêt d’appel considérant que :
- i) l'opération d'apport en cause est génératrice pour le bénéficiaire « d'un gain, dont il avait eu la disposition, égal à la différence entre la valeur des titres retenue pour l'échange et le prix auquel il les avait acquis, sans qu'aient d'incidence à cet égard ni la circonstance qu'il a reçu en rémunération de cet apport des titres et non des liquidités, ni le sursis d'imposition prévu par la loi lorsqu'un gain de cette nature est soumis aux règles de taxation des plus-values de cession de valeurs mobilières et droits sociaux »
- ii) qu’il appartenait à la cour administrative d’appel « de rechercher si, eu égard aux conditions de réalisation de ce gain, ce dernier devait être regardé comme acquis par M. A en contrepartie de ses fonctions de dirigeant ».
Le Conseil d’État renvoie donc l’affaire devant la cour administrative d’appel pour analyser ce point.
L analyse du conseil
Les gains nets retirés par une personne physique de la cession à titre onéreux, le cas échéant par voie d'apport, d'actions d'une société sont en principe imposables suivant le régime des plus-values de cession de valeurs mobilières des particuliers institué par les article 150 0 A et suivants du code général des impôts (CGI), y compris lorsque les gains retirés de cette cession résultent, directement ou indirectement, de l'appréciation des titres d'une société dont le contribuable était alors dirigeant ou salarié ou d'une société du même groupe.
1) Il en va toutefois autrement lorsque, eu égard aux conditions de sa réalisation, ce gain doit être regardé comme acquis, non à raison de la qualité d'investisseur du cédant, mais en contrepartie de ses fonctions de salarié ou de dirigeant et constitue, ainsi, un revenu imposable dans la catégorie des traitements et salaires en application des articles 79 et 82 du CGI, réalisé et disponible l'année de la cession de ces actions.
2) a) Ni la circonstance que le contribuable a reçu en rémunération de cet apport des titres et non des liquidités,
- b) ni le sursis d'imposition prévu par la loi lorsqu'un gain de cette nature est soumis aux règles de taxation des plus-values de cession de valeurs mobilières et droits sociaux n'ont d'incidence à cet égard.
18:51 | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
DIVIDENDES REQUALIFIES EN SALAIRES :L'URSSAF SUIT LA DGFIP (CA Aix3.07.25)
Pour recevoir la lettre EFI, inscrivez-vous en haut à droite 
patrickmichaud@orange.fr
Des revenus dits distribués peuvent etre requalifiés en salaires tant au niveau fiscal que social
Requalification des dividendes en salaires (source IA)
AU NIVEAU SOCIAL la suite en bas
3 juillet 2025 Cour d'appel d'Aix-en-Provence RG n° 24/05530
AU NIVEAU FISCAL
l' introduction des conclusions de Mme Céline GUIBE, )Rapporteure publique dans trois affaires Carmignac jugées en novembre 2024 est premonitoire
"Vouloir transformer des salaires en dividendes, soumis à un régime fiscal plus favorable, peut amener les contribuables à payer une addition salée sur le terrain de l’abus de droit, lorsque l’administration parvient à démasquer l’artifice, ainsi que l’illustrent les présents pourvois. "
Histoire de l’abus de droit fiscal .(2012)..
Telle est l introduction des conclusions de Mme Céline GUIBE, (cliquez )Rapporteure publique dans trois affaires Carmignac jugées en novembre 2024
L’ affaire CARMIGNAC GESTION
la première convention judiciaire d'intérêt public (CJIP)pour fraude fiscale
la jurisprudence du conseil d etat
N° 487706 - M. H... N° 487707 – M. C... N° 487793 – M. L...
conclusions de Mme Céline GUIBE,
A la suite de vérifications de la comptabilité des deux sociétés françaises, CGSA et CDIF, et de contrôles sur pièces des intéressés personnes physiques, l’administration fiscale a considéré que ce montage avait été mis en place pour maquiller en dividendes la rémunération versée à ceux-ci par la société CGSA au titre de l’activité opérationnelle de promotion internationale des produits Carmignac Gestion qu’ils exerçaient en leur qualité de mandataire et/ou de salarié de cette société. Mettant en œuvre la procédure de l’abus de droit prévue par l’article L. 64 du LPF, elle a écarté l’interposition des sociétés luxembourgeoises et de la société CDIF, ainsi, le cas échéant que des holdings patrimoniales, pour imposer les sommes en cause directement entre les mains des intéressés dans la catégorie des traitements et salaires
AU NIVEAU SOCIAL
LA CHARTE DU COTISANT CONTROLE (source urssaf 2024)
Pour la 1er fois,une cour d appel confirme un redressement de l’urssaf qui remet en cause un montage fiscalo social permettant de transformer une rémunération en dividende et donc d’eviter de payer les charges sociales salariales
3 juillet 2025 Cour d'appel d'Aix-en-Provence RG n° 24/05530
Cet arrêt va continuer le débat
Se rémunérer sous forme de dividendes : inconvénients et dangers
Par Thibaut Clermont
Simulateur dividendes ou rémunération du dirigeant - OptiRev
3 juillet 2025 Cour d'appel d'Aix-en-Provence RG n° 24/05530
En 2013 et 2014, une SAS a conclu deux conventions de prestations de services avec sa société mère, une SARL unipersonnelle, détenue et dirigée par son président.
La SAS vesrait donc des dividendes a sa mere , dividendes qui benéficiaient du regime fiscale de societes meres L’URSSAF a considéré que les conventions en cause avaient pour seul objet de rémunérer - indirectement - le dirigeant de la SAS, sans contrepartie réelle distincte des missions qui étaient les siennes à raison de son mandat social. Et ce payer les cotsations sociales obligatoires Elle a donc opéré un redressement au titre de son assujettissement au régime général, fondé sur les articles L.311-3 (assujettissement des dirigeants) et L.242-1 (prise en compte de tous les avantages) CSS. Le contribuable soutenait que le redressement était irrégulier en ce que l'URSSAF, qui contestait finalement la réalité des contrats de prestations, aurait dû mettre en œuvre la procédure d’abus de droit social et lui accorder les garanties attachées. La Cour juge que la requalification opérée par l'URSSAF ne nécessite pas l’application de la procédure d'abus de droit dès lors qu’il n’est ni allégué ni établi que les contrats étaient fictifs ou que la société poursuivait exclusivement un objectif d’atténuation des charges sociales : "la seule divergence entre la société cotisante et l’URSSAF sur l’application de la règle de l’affiliation du travailleur concerné n’a pas à s’analyser comme relevant de l’abus de droit". Sur le fond, la Cour relève notamment que : – les prestations listées dans le contrat (management, stratégie, validation technique, relations commerciales, etc. - voir en commentaires) recouvraient celles normalement dévolues au dirigeant de la SAS ; – le contrat, intuitu personae, mentionnait expressément que l’exécution était confiée au dirigeant en considération de ses compétences propres ; – aucune autonomie de la SARL prestataire n’était démontrée (pas de moyens, pas de personnel, pas d’indépendance opérationnelle) ; – les factures correspondaient en réalité à l’activité du dirigeant au sein de sa propre société, non à des prestations distinctes. La Cour juge donc que les contrats étaient dépourvus de cause et que "la nature des prestations fournies et le caractère forfaitaire de la rémunération fixée conventionnellement, ne distinguent ainsi pas entre des missions purement techniques et des missions de gestion d’entreprise". Elle valide l’assujettissement des sommes versées par la SAS à la SARL aux cotisations du régime général, comme rémunération du dirigeant. La demande de réduction du redressement fondée sur les cotisations versées en qualité de travailleur indépendant dans la SARL est rejetée : la Cour rappelle que la personnalité morale de la SAS est distincte de celle de son dirigeant, et que l’obligation de cotisation repose sur la société employeuse.
AUTRES SITUATIONS
Une LUXCO interposée abusive (CE 12/12/23 conclusions Mme Céline GUIBE
Ecartant l'interposition de la societé luxembourgeoise comme ne lui étant pas opposable en application des dispositions précitées de l'article L. 64 du livre des procédures fiscales, l'administration a regardé les dividendes versés par la société française Fidem, au titre de ces années, comme ayant été directement appréhendés par MM. A..., à hauteur de leurs droits dans le capital de la société luxembourgeoise, et comme devant être soumis à l'impôt sur le revenu entre leurs mains dans la catégorie des revenus de capitaux mobiliers en application des dispositions du 2° du 1 de l'article 109 du code général des impôts.
09:21 | Tags : avocat fiscaliste international paris | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
31 juillet 2026
Une societe de personne étrangère est elle soumise à l article 123 bis CGI (CE 7/97/26) conc VICTOR
 L’administration peut-elle se fonder sur les dispositions de l’article 123 bis du CGI pour imposer un contribuable domicilié en France, en l’absence de distribution, sur sa quote-part des bénéfices d’une société étrangère soumise à un régime fiscal privilégié dans laquelle il détient une participation, lorsque cette entité est une société de personnes imposée à l'IS (CAA§16) ?
Article 123 bis en vigueur du 01 janvier 2010 au 03 mars 2017
Conditions tenant à la forme de la structure établie ou constituée hors de France Bofip juin 2012
Telle est la question étrangement inédite que soulève la présente affaire.
Conseil d'État N° 501276 8ème et 3ème cr 6 juillet 2026
dans les conclusions du rapporteur public M. Romain VICTOR, cliquez
qui a demande l 'annulation des impositions
Mme I... et son mari,fiscalement domiciliés en France et soumis à une
imposition commune, détenaient à parts égales une société française, la SAS Sytex Finance, qui disposait d’importantes liquidités (environ 5 M€) depuis qu’elle avait cédé des actions qui lui avaient été apportées par ses actionnaires.
Le 3 juillet 2012, les époux ont constitué chacun, en tant qu’associé unique, une SARL unipersonnelle de droit luxembourgeois à laquelle ils ont apporté les actions qu’ils détenaient dans Sytex Finance.
Lors de l’assemblée générale ordinaire de la SAS Sytex Finance du 17 juillet 2012, ses actionnaires (donc les deux SARL luxembourgeoises) ont décidé la distribution de dividendes d’un montant d’environ 2 M€ par prélèvement sur les réserves. Puis, lors de l’assemblée générale extraordinaire du 4 septembre 2012, ils ont réduit le capital social de la somme d’environ 3 M€, par voie de remboursement aux actionnaires de la somme de 9,40 € par action, de sorte qu’Addyx et DP4 ont touché chacune, au total, environ 2,6 M€. ces opérations (distribution de dividendes et réduction de la valeur nominale des titres) ont permis aux contribuables de déplacer de la France vers le Luxembourg les quelques 5 M€ de liquidités de la société Sytex Finance.
Mme I... et son mari ont fait l’objet d’un ESFP au titre des années 2010 à 2012 qui s’est conclu par une absence de rectification, ce dont ils ont été informés le 27 juillet 2016.
Cette bonne nouvelle a été suivie d’une mauvaise car l’administration leur a notifié deux jours plus tard, dans le cadre d’un contrôle sur pièces, une proposition de rectification au titre de l’année 2013, les informant de l’imposition de leur quote-part des bénéfices ou revenus positifs des sociétés Addyx et DP4 en application de l’article 123 bis du CGI.
L’administration a relevé
- i) que ces sociétés avaient un actif constitué principalement de valeurs mobilières, de créances et de dépôts,
- ii) qu’elles étaient soumises à un régime fiscal privilégié, n’ayant acquitté que 1 500 € d’impôt au Luxembourg, alors qu’elles auraient été soumises en France, en tenant compte du régime des sociétés mères, à une imposition d’au moins 10 000 € et
- iii) que leur constitution procédait d’un montage artificiel dont le but était de contourner la législation fiscale française, cette condition devant être remplie s’agissant de sociétés implantées dans un autre Etat membre de l’Union européenne.
Conformément au 3 de l’article 123 bis, selon lequel les bénéfices ou les revenus positifs de l’entité juridique constituée hors de France sont réputés acquis le premier jour du mois qui suit la clôture de l’exercice de cette entité, l’administration a établi l’impôt au titre de l’année 2013 sur la quote-part (100 %) des revenus enregistrés par ces sociétés au titre de leur exercice clos le 31 décembre 2012,résultant des distributions et remboursements opérés en juillet et septembre 2012 en provenance de Sytex Finance.
Le montant total des cotisations supplémentaires d’impôt sur le revenu, de CEHR et de contributions sociales, assorties de l’intérêt de retard et de la majoration de 80 % pour manœuvres frauduleuses, s’est établi à 3 M€.
Mme I... a réclamé en vain avant de saisir le TA de Grenoble puis la CAA de Lyon qui confirme les redressements
CAA de LYON, 2ème chambre, 05/12/2024, 23LY02712,
Le conseil d etat annule les impositions
Conseil d'État N° 501276 8ème et 3ème cr 6 juillet 2026
analyse du CE
Il résulte des dispositions de l’article 123 bis du code général des impôts (CGI), éclairées par les travaux parlementaires préalables à l’adoption de la loi du 30 décembre 1998 de finances pour 1999 dont elles sont issues, qu’en adoptant ces dispositions, le législateur a entendu lutter contre la fraude et l'évasion fiscales de personnes physiques qui détiennent des participations dans des entités principalement financières localisées hors de France et bénéficiant d'un régime fiscal privilégié.
En revanche, ces dispositions ne sauraient trouver à s’appliquer aux bénéfices d’une société de droit étranger dont le contribuable, personne physique domiciliée fiscalement en France, est associé, lorsque cette société est assimilable à l’un des types de sociétés de droit français visés à l’article 8 du code général des impôts,
le contribuable étant alors, en vertu de ces dernières dispositions, soumis de plein droit à l’impôt sur le revenu pour la part des bénéfices sociaux correspondant à ses droits dans cette société, déterminés et imposés selon les règles relatives à la catégorie d’imposition correspondant à la nature de son activité
NOTE EFI alors que ,comme le preise la CAA §16 les SARLU Addyx et DP4, qui étaient assujetties au Luxembourg à l'impôt sur le revenu des collectivités correspondant en France à l'impôt sur les sociétés, étaient assimilables, au sens du droit français, à des sociétés à responsabilité limitée dont l'associé unique est une personne physique, ayant opté pour le régime fiscal des sociétés de capitaux conformément au e. du 3 de l'article 206 du code général des impôts CAA §16
12:21 | Tags : conseil d'État n° 501276 8ème et 3ème chambres réunies 6 juillet | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
22 juillet 2026
rapport sur les moyens de la DGFiP consacrés à la lutte contre la fraude et l’évasion fiscales (21 M1I 26
Présentation du rapport sur les moyens de la DGFiP consacrés à la lutte contre la fraude et l’évasion fiscales
Mme Mathilde Feld députée de La France INSOUMISE a présenté , au nom de la commission des finances , mardi 21 juillet son rapport, tres négatif, sur les moyens consacres au contrôle fiscal
Lors de sa réunion de 9 heures, le mardi 21 juillet 2026, la commission des finances a entendu Mme Mathilde FELD, rapporteure spéciale de la mission Gestion des finances publiques et Mme Amélie VERDIER, directrice générale des finances publiques, sur les conclusions de ce rapport.
La vidéo de cette réunion est disponible sur le site de l'Assemblée nationale. Le compte rendu sera prochainement consultable.
Présentation du rapport
Pour la députéee , la conclusion est implacable et elle tient en une phrase : l’efficacité de la lutte contre la fraude fiscale, et tout particulièrement de la lutte contre les fraudes graves, s’est considérablement dégradée au cours de la dernière décennie.
LE RAPPORT
En attente des reponses ?
18:21 | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
18 juillet 2026
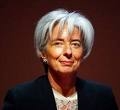
LE BON IMPOT : assiette large et taux faible / Le message de Christine LAGARDE (2008) reste toujours d'actualité
Pour recevoir la lettre EFI inscrivez vous en haut à droite
patrickmichaud@orange.fr
REDIFFUSION POUR ACTUALITE
.EFI rediffuse les travaux de bon sens effectués en 2008
Ce livret, qui s'intitule « document d'orientation sur les évolutions de la politique fiscale » est le résultat de la revue générale des prélèvements obligatoires demandée, le 28 septembre 2007, par Nicolas Sarkozy, à la ministre de l'Economie, de l'Industrie et de l'Emploi, Christine Lagarde.
«La mission que j'ai reçue (...) est de bâtir une stratégie fiscale à taux de prélèvements obligatoires constant. D'ici à 2012, la priorité absolue est d'éliminer le déficit public, elle n'est pas de baisser les impôts. La situation de nos finances publiques nous l'interdit.» C'est ce qu'a affirmé la ministre de l'Economie, Christine Lagarde, dans une interview parue vendredi 28 juillet 2008 dans «Les Echos»
Rédigé pour l'essentiel par Alain Quinet, inspecteur des finances ce document « vise à favoriser la construction, sur la législature, d'une stratégie fiscale lisible et cohérente ». Un exercice conduit sous une forte contrainte, celle de ramener, d'ici à 2012, «, « le solde public à l'équilibre et la dette à 60 % du PIB ». L'objectif n'est donc pas d'abaisser la pression fiscale globale.
« Si notre pays veut renouer durablement avec une croissance forte (...),
il doit faire de son système de prélèvements obligatoires un atout et non un handicap, même si cela implique des réformes difficiles »
NOUS ETIONS EN 2008
MAIS CE RAPPORT EST ENCORE PLUS D ACTUALITE EN 2026
Le niveau et la structure des prélèvements obligatoires doivent être évalués à l’aune de trois enjeux principaux
Le premier critère est celui de l’efficacité
en règle générale, les impôts à assiette large et taux faible sont jugés plus efficaces économiquement que des impôts à assiette étroite et taux élevé ;
L’équité est la deuxième propriété essentielle d’un système fiscal.
UN NOUVEAU DEBAT EN PREVISION
Rapporteur général, Mr Emmanuel MACRON, inspecteur des finances,
La simplicité est également un enjeu fondamental pour la fiscalité.
La complexité du système fiscal a un coût à la fois pour les contribuables et pour l’État : − pour les contribuables, le coût de la mise en conformité avec la législation fiscale croît avec la complexité et l’instabilité de celle-ci ET pour les administrations, le coût de recouvrement d’un impôt diminue avec la largeur de son assiette. L’augmentation dans le temps du nombre des prélèvements et la multiplication des exonérations diverses ont aussi pour effet de renchérir le coût global de gestion de l’impôt
UN EXEMPLE DE COMPLEXITE l IMPOT SUR LE REVENU
LES 1222 RUBRIQUES DE LA DÉCLARATION 2042 et annexes 5 2018
De la case OAB à la case ZZA
La déclaration 2042 est elle si complexe pour ne pas être constitutionnelle ?
En effet
Une loi fiscale complexe n’est pas constitutionnelle car contraire à la déclaration de 1789
- POURQUOI RÉFORMER LE SYSTÈME FISCAL FRANÇAIS ?
1.1. Les grandes tendances
1.1.1. La mondialisation et la concurrence fiscale
La concurrence fiscale est d’abord le fait de nos voisins au sein de l’Union européenne et des autres pays développés, plutôt que de pays émergents
- L’impact du vieillissement de la population sur la répartition des prélèvements entre actifs et inactifs et le rythme de progression des dépenses sociales
le vieillissement de la population fragilise les modèles sociaux dont le financement repose principalement sur des prélèvements assis sur le facteur travail
Ces tendances signifient que le financement de la protection sociale ne peut plus reposer exclusivement sur la masse salariale et qu’une diversification des assiettes (entamée avec la mise en place de la CSG) est une option possible
1.2. Les défis plus spécifiquement propres à la France
1.2.1. Le diagnostic d’ensemble
La France se singularise par le niveau de son taux de prélèvements obligatoires (PO), qui s’élève à 43,9 % en 2006 contre 38,6 % en moyenne dans l’Union européenne (UE) à 15.
Les taux de prélèvements obligatoires du Royaume-Uni et de l’Allemagne s’établissaient au même niveau que le taux de prélèvements obligatoires de la France il y a 40 ans. Ils lui sont aujourd’hui inférieurs de 5 à 10 points.
Les deux tiers de l’accroissement des dépenses publiques enregistré en France sur la période 1970-2006 s’expliquent par le dynamisme des dépenses sociales.
Entre 1970 et 2005 :
− les dépenses de retraites sont passées de 7,3 % à 13,0 % du PIB ;
− les dépenses de santé sont passées de 5,3 % à 10,5 % du PIB.
L’évolution de la répartition des prélèvements obligatoires entre administrations publiques concorde avec celle des dépenses publiques. Sur la période 1966-2006 :
− les prélèvements obligatoires à destination des organismes de sécurité sociale ont doublé, passant de 11 % à 22 % du PIB ;
− les prélèvements obligatoires perçus par l’État ont été ramenés de 19,4 % à 16 % du PIB ; − les prélèvements obligatoires revenant aux collectivités territoriales ont progressé de 3,3 % à 5,6 % du PIB, principalement sous l’effet des transferts successifs de compétences.
De fait, par rapport à ses partenaires, la France se singularise avant tout par le poids des cotisations sociales, qui atteint 16,1 % du PIB en 2005, contre en moyenne 14,3 % du PIB dans la zone euro et 12,0 % dans l’Union européenne à 15.
Cette situation peut refléter les choix français concernant le système de protection sociale : − un niveau élevé de prise en charge par la collectivité ;
− un financement principalement assis sur le facteur travail.
Le niveau élevé des cotisations sociales ne s’accompagne pas pour autant d’un moindre niveau d’imposition directe ou indirecte :
− le poids de l’imposition directe des ménages et de l’imposition indirecte en France est du même ordre de grandeur que chez ses principaux partenaires de l’Union européenne ;
− le poids de l’imposition directe des entreprises en France est supérieur d’1,7 point à la moyenne de l’Union européenne à 15 (6,0 % contre 4,3 % du PIB)
18:58 | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
11 juillet 2026
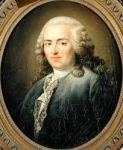
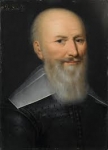
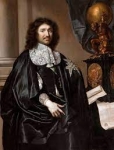
TURGOT, SULLY, COLBERT et le rapport du FMI( AVRIL 25 ): des exemples d’espoir
La France a traversé de nombreuses périodes de difficultés économiques et en elle s’en est toujours sortie par améliorations
Dans son rapport du 11 avril 2025, le FMI nous rappelle qu’après la tempête, le soleil revient ....
Alors que l’horizon s’assombrit, les décideurs doivent garder le cap
Les 7 indicateurs ( FMI avril 25
Global Economy Approaches Soft Landing, but Risks Remain (janvier 24)
Ce n’est donc pas sans raisons que les bâtiments de BERCY portent les nom de SULLY, TURGOT et COLBERT
Nous faisons un petit rappel historique que nous espérons porteur d’espoir
Notre histoire collective nous remet en mémoire différentes personnalités qui ont su faire adhérer nos concitoyens à des réformes impopulaires tout en créant un climat de confiance
Cette période d’incertitude morale politique et économique durant laquelle la mère La trouille est venue habiter l’esprit d’un grand nombre de nos concitoyens et entrepreneurs va un jour s’arrêter si vous croyez à la perfectibilité du genre humain
Lettre de Turgot à Louis XVI du 24 août 1774
« Point de banqueroute,
point d’augmentation d’imposition,
point d’emprunts.
Pour remplir ces trois points, i
l n’y a qu’un moyen :
réduire la dépense au-dessous de la recette. »
Tout bouge, mais rien ne change. En voici la preuve; le Ministre Turgot explique à Louis XVI (contrôleur général des finances) la nécessité de réformer profondément le royaume et d'en finir avec la dette publique. Trop audacieux pour une société bien conservatrice, il sera rapidement limogé.
Maximilien de Béthune (duc de Sully) son action
La PAULETTE de SULLY va t elle revenir pour notre endettement ????
Henri IV comprend tardivement qu'il peut confier les finances du royaume à l'homme qui administre si bien ses propres affaires. Il le nomme en 1596 au Conseil des Finances puis, vers 1598, Surintendant des finances. Sully remet alors de l'ordre dans les comptes, en créant en 1601, une Chambre de justice destinée à lutter contre les malversations financières.
Sully a de brillants conseillers, comme l'économiste Barthélemy de Laffemas, qui développe les manufactures et l'artisanat, et donne un coup de pouce à l'industrie de la soie en France en faisant planter des millions de mûriers.
Sous le contrôle de Louis XIV, Colbert n'aura de cesse de donner une indépendance économique et financière à la France. Colbert a systématisé et appliqué en France une doctrine qui porte aujourd’hui le nom de ‘colbertisme’. Le colbertisme s’appuie sur un principe fondamental : l'influence et la grandeur d'un Etat sont proportionnelles à ses ressources en métaux précieux.
Pour enrichir la France, Colbert veut importer des matières premières bon marché pour les transformer en produits de qualité qui pourront se vendre plus cher, c'est-à-dire industrialiser la France et ré-exporter des produits à forte valeur ajoutée, avec une balance des paiements excédentaire.
Antoine Pinay Pierre Mendès France Pierre Bérégovoy
En paraphrasant F Mitterrand lors de l'éloge funèbre de P Bérégovoy
"ces hommes ont consacré toute leur énergie à convaincre nos concitoyens que la justice sociale doit être le but de toute action politique et qu'elle ne peut être construite que sur une économie solide, moderne et transparente. Ils savaient que ce sont d'abord les plus modestes qui paient les illusions de la facilité."
Francois Mitterand, avocat au Barreau de Paris,
EX président de la République
21:49 | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
08 juillet 2026
lE NOUVEAU LANCEUR D ALERTE TRACFIN :d'abord plus defficacite
Depuis le 1er juillet 2026, Tracfin créé en conclusion du sommet de l’Arche (1989) peut recevoir et traiter les signalements adressés par des lanceurs d’alerte.
L’objectif est d’abord de permettre à la DGFIP d’utiliser l’organisation du Groupe Egmont ,auquel participe tRACFIN, dans la recherche et surtout dans le rapidité de l’obtention des renseigenements sur les fraudes fiscales internationales
Le décret n° 2026-311 du 24 avril 2026, modifiant le décret n° 2022-1284 du 3 octobre 2022 relatif aux lanceurs d'alerte, intègre ainsi Tracfin à la liste des autorités externes compétentes pour recevoir des signalements de lanceurs d’alerte.
Cette faculté constitue une évolution notable pour Tracfin. Jusqu'alors, le service ne pouvait exploiter que des informations transmises par les professionnels assujettis à l'obligation de déclarer d’éventuels soupçons, les administrations ou les cellules de renseignement financier étrangères.
Le périmètre de compétence de Tracfin est limité à la prévention du blanchiment de capitaux et au financement du terrorisme.
L obligation de declare des soupcons d infractions à consequences fiancieres
visait des fraudes graves et surtout était interdites aux personnes non prévues par les textes et notamment les citoyens
’le service en ligne pour le lanceur d alerte Tracfin
Audition au Sénat (14.06.16) de M. Bruno Dalles, directeur du service Tracfin,
cellule de lutte contre le blanchiment de capitaux et le financement du terrorisme –
« Nous travaillons donc sur la détection de fraudes graves. Si nous calculons le ratio - il ne s'agit que d'une moyenne - cela représente un peu plus d'un million d'euros par dossier. Pour lutter contre la petite fraude de quartier, il faudrait multiplier nos effectifs par dix ou vingt... Nous travaillons à la détection de la fraude fiscale organisée. »
La raison de cette nouvelle source d information est la recherche d une meilleure efficacite notamment dans la lutte contre la fraude fiscale
La lutte contre les flux illicites nécessite eneffet une collaboration internationale efficace. À ce titre, l’action de Tracfin s’inscrit dans le cadre des meilleurs standards internationaux.
Dans cette perspective, Tracfin participe activement aux travaux du
Groupe d’action financière (GAFI)
La qualité du dispositif français de LBC-FT reconnue par le GAFI
et du Groupe Egmont ainsi qu’aux réflexions menées au niveau européen concernant le blanchiment de capitaux et le financement du terrorisme.
Tracfin échange également des informations opérationnelles avec ses homologues étrangers dans le cadre de relations bilatérales.
Tracfin peut communiquer, à son initiative ou sur leurs demandes, aux cellules de renseignement financier les informations qu’il détient sur des sommes ou des opérations qui paraissent avoir pour objet le blanchiment du produit d’une infraction punie d’une peine privative de liberté supérieure à un an ou le financement du terrorisme.
Ses homologues étrangers sont soumis à des obligations de confidentialité au moins équivalentes. Cependant, Tracfin ne peut pas communiquer ces informations si une procédure pénale a été engagée en France sur la base des mêmes faits ou si la communication de ces informations porte atteinte à la souveraineté ou intérêts nationaux, à la sécurité ou à l’ordre public.
Afin de favoriser des échanges fiables et opérationnels, Tracfin a œuvré dans le cadre de relations bilatérales à la signature d’accords de coopération avec ses homologues étrangers.
LE MODELE D ACCORD BILATERAL
Les accords de coopération bilateraux signés par Tracfin depuis sa création
Par ailleurs, cet accord suit les recommandations de la cour des comptes de aout 2013 (sic)
Les services de l état et la lutte contre la fraude fiscale internationale
(aout 13)
L ACCORD DE COOPERATION AVEC DUBAI (fevrier 24)
ACCORD DE COOPERATION ENTRE TRACFIN ET Emirats Arabes Unis FIU
FIUs of France and UAE sign MoU on AML/CFT
Analyse de des montages par les autorités de DUBAIL
Strategic Analysis Report on the Abuse of Legal Entities by EAU-FIU
11:06 | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
03 juillet 2026
Relations fiscales franco-luxembourgeoises Patrick MICHAUD avocat fiscaliste
Relations fiscales franco-luxembourgeoises
patrickmichaud@orange.fr 0607269708
Les relations fiscales entre la France et le Luxembourg sont structurées par la convention bilatérale du 1er avril 1958, modifiée notamment par l’avenant du 8 septembre 1970, qui organise la répartition des pouvoirs d’imposition et les mécanismes d’élimination des doubles impositions en matière d’impôts sur le revenu et sur la fortune ( ; ). En vertu de l’article 55 de la Constitution, cette convention peut écarter l’application de la loi fiscale française sur certains points mais ne constitue pas à elle seule une base légale d’imposition : le juge doit d’abord qualifier la situation au regard du droit interne, puis vérifier si la convention fait obstacle à l’application de la loi nationale ( ; ; ).
Attention il nexiste pas de traite sur les successions
La convention franco-luxembourgeoise définit des règles particulières de résidence fiscale, de territorialité des revenus (dividendes, intérêts, revenus immobiliers, etc.) et des mécanismes d’allègement (taux effectif, crédits d’impôt) qui s’articulent avec le droit interne français, notamment les articles 4 A, 4 B, 4 bis et 165 bis du CGI ( ; ). La jurisprudence française confirme la mise en œuvre de ces dispositifs, en matière d’imposition directe, de retenues à la source et de procédures amiables, en contrôlant leur compatibilité avec le droit de l’Union (liberté d’établissement, libre circulation des capitaux) et en rappelant que la convention de 1958 a été progressivement modernisée vers des standards proches du modèle OCDE ( ; ; ; ).
Architecture conventionnelle et double imposition
I. Statut de la convention et articulation avec le droit interne
A. Primauté conventionnelle et méthode de contrôle
Le Conseil d’État a posé une méthode générale : « si une convention bilatérale conclue en vue d'éviter les doubles impositions peut, en vertu de l'article 55 de la Constitution, conduire à écarter, sur tel ou tel point, la loi fiscale nationale, elle ne peut pas, par elle même, directement servir de base légale à une décision relative à l'imposition » (). La CAA de Versailles applique explicitement cette grille à la convention franco‑luxembourgeoise, en indiquant qu’il appartient au juge de l’impôt de rechercher d’abord si l’imposition est valablement établie au regard des articles 4 A et 4 B du CGI, puis de déterminer si les stipulations conventionnelles y font obstacle ( ; ; ).
Les juridictions de première instance reprennent ce schéma : le tribunal administratif de Paris rappelle que la convention franco‑luxembourgeoise peut écarter la loi interne mais ne sert pas de fondement direct d’imposition, et que le juge doit ensuite vérifier si, en fonction des moyens, elle fait obstacle à l’application de la loi fiscale française (). De même, le tribunal administratif de Melun souligne que les conventions ne peuvent être invoquées que pour limiter la portée des critères internes de résidence (foyer, lieu de séjour principal, centre des intérêts économiques), mais non pour créer à elles seules une obligation fiscale ( ; ; ).
B. Champ conventionnel et modèles de référence
Selon Bastien Lignereux, la France a conclu un réseau étendu de conventions bilatérales visant notamment à prévenir les doubles impositions, largement inspirées du modèle de convention OCDE en matière d’imposition des revenus et de la fortune (). Emmanuel Dinh, Christine Daric et Olivier Mesmin relèvent que la convention franco‑luxembourgeoise de 1958, construite sur un modèle ancien comparable à la convention franco‑italienne, a été ensuite modifiée « dans un sens conforme au modèle OCDE », ce qui a corrigé des difficultés de répartition des pouvoirs d’imposition observées dans la pratique ().
La convention franco‑luxembourgeoise doit en outre être combinée, le cas échéant, avec d’autres instruments internationaux contenant des stipulations fiscales (par exemple en matière d’assistance administrative ou d’investissement), ce que Daniel Gutmann souligne comme pouvant produire des effets en matière d’interprétation (). L’article 238‑0 A du CGI organise par ailleurs le régime des États non coopératifs, en ciblant les États ou territoires qui n’ont pas conclu avec la France une convention d’assistance administrative permettant l’échange de renseignements ; le Luxembourg n’est évidemment pas sur cette liste mais ce dispositif explique la sévérité accrue appliquée à certains États tiers ().
II. Convention franco‑luxembourgeoise : résidence et catégories de revenus
A. Résidence fiscale et détermination du foyer / séjour principal
La convention de 1958 définit le domicile fiscal des personnes physiques au 4 de son article 2 comme le « lieu de la résidence normale entendue dans le sens de foyer permanent d'habitation, ou, à défaut, au lieu du séjour principal » ( ; ). Les juridictions françaises appliquent ces critères conventionnels conjointement avec les critères internes de l’article 4 B CGI (foyer, activité professionnelle, centre des intérêts économiques), en recherchant concrètement le foyer permanent et le séjour principal au regard des éléments de vie (bail d’habitation en France, utilisation de cartes bancaires, trajets autoroutiers, etc.) ( ; ).
Lorsque, au regard de ces éléments, le lieu du séjour principal est en France, la convention franco‑luxembourgeoise ne fait pas obstacle à la qualification de résident fiscal français au sens des articles 4 A et 4 B du CGI et l’imposition en France de l’ensemble des revenus, y compris ceux de source luxembourgeoise, peut être maintenue (). Les tribunaux rejettent en conséquence les moyens tirés d’une obligation pour la France de renoncer systématiquement à l’imposition en présence d’une double imposition avec le Luxembourg, l’article 24 de la convention organisant seulement une procédure amiable d’élimination, sans imposer à l’un des États de renoncer à son pouvoir d’imposition ( ; ).
B. Dividendes et retenues à la source
Les dividendes versés par une société résidente française à une société résidente luxembourgeoise sont soumis à la retenue à la source de droit interne prévue au 2 de l’article 119 bis CGI, au taux de 25 % (à la date des litiges), sauf application de dispositifs d’exonération ou de taux réduit ( ; ; ; ). L’article 119 ter CGI dispense de retenue les dividendes versés à une société mère de l’UE, si elle est le bénéficiaire effectif et remplit certaines conditions (siège dans l’UE, seuil de participation, assujettissement à l’IS sans exonération), mais le paragraphe 3 exclut cette exonération lorsque la société bénéficiaire est contrôlée directement ou indirectement par des résidents d’États non membres, sauf preuve que la chaîne de participations n’a pas pour objet principal de tirer avantage de l’exonération ( ; ).
Les cours administratives d’appel de Versailles jugent que ce 3 de l’article 119 ter constitue une mesure nécessaire pour éviter les fraudes et abus, conforme tant à la directive mère‑filiale 90/435/CEE qu’à la convention franco‑luxembourgeoise, et qu’il n’instaure pas une présomption générale de fraude mais une obligation de justification pesant sur la société bénéficiaire ( ; ). Elles exigent en outre la preuve de la qualité de bénéficiaire effectif des dividendes pour l’application du taux conventionnel réduit de 5 % prévu à l’article 8 de la convention (société de capitaux détenant au moins 25 % du capital), et refusent l’application de ce taux lorsque les dividendes sont crédités sur un compte bancaire situé en Suisse dont le titulaire effectif ne peut être identifié avec certitude comme la société luxembourgeoise ( ; ).
La CAA de Versailles, dans l’affaire GBL Energy, rappelle que la convention de 1958 fixe un taux conventionnel de 15 % sur les dividendes (art. 8) et que, pour des participations ne relevant pas de la directive mère‑filiale, la France reste libre de prévoir des mécanismes d’élimination de la double imposition dans le respect de la libre circulation des capitaux ; elle juge que la retenue à la source au taux conventionnel, sans mécanisme de crédit d’impôt intégral en l’absence d’imposition au Luxembourg, ne constitue pas une restriction prohibée ().
C. Autres catégories de revenus et taux effectif
En matière de tantièmes et jetons de présence, le Conseil d’État a jugé que, selon l’article 11 de la convention franco‑luxembourgeoise, ces revenus sont imposables dans l’État où se trouve le domicile fiscal de la société, c’est‑à‑dire au Luxembourg pour une société y ayant son siège (). Toutefois, l’article 19 de la convention permet à la France de calculer ses impôts directs « au taux correspondant à l'ensemble du revenu du contribuable », y compris la part exemptée en vertu de la convention (« cette situation ne prive pas l'administration française du droit de calculer les cotisations d'impôts sur le revenu […] en faisant application […] du taux qui correspond […] à l'ensemble du revenu, y compris la part provenant de l'activité […] imposable dans [le Luxembourg] » ()). Cette « règle du taux effectif » est appliquée pour tenir compte des revenus de source luxembourgeoise dans le calcul du taux applicable aux revenus imposables en France, tout en respectant l’exonération de ces revenus eux‑mêmes.
Pour les revenus immobiliers, la doctrine souligne qu’une clause de type « SPA Raffaella », qui prévoit que « les revenus des biens immobiliers […] ne sont imposables que dans l'État où ces biens sont situés », retire logiquement tout pouvoir d’imposition à la France pour des revenus provenant d’immeubles situés au Luxembourg, lorsque la convention y renvoie et que le bénéficiaire n’a pas de présence en France (). La convention franco‑luxembourgeoise, dans sa version ancienne, ne contenait pas une clause immobilière aussi radicale, ce qui a pu conduire à des divergences d’interprétation corrigées par les modifications ultérieures alignées sur le modèle OCDE.
III. Élimination de la double imposition et procédures amiables
A. Méthodes d’élimination : crédits d’impôt et taux effectif
La convention franco‑luxembourgeoise organise l’élimination de la double imposition par plusieurs mécanismes, notamment la règle du taux effectif pour certains revenus (article 19) et le crédit d’impôt pour les dividendes et intérêts, lorsque ces revenus ont supporté l’impôt luxembourgeois dans les conditions prévues par la convention ( ; ). Le tribunal administratif de Melun rappelle que, pour les revenus visés aux articles 8 et 9 de la convention (dividendes et intérêts), la France accorde aux résidents un crédit d’impôt correspondant au montant de l’impôt luxembourgeois, imputable dans la limite des impôts français, mais refuse ce crédit lorsque les revenus en cause (salaires) ne correspondent pas à ces catégories ou lorsque le contribuable ne démontre pas le paiement effectif de l’impôt à l’étranger ().
En droit interne, l’article 165 bis CGI et l’article 4 bis CGI consacrent la primauté des stipulations conventionnelles en matière de territorialité : sont passibles de l’impôt sur le revenu en France tous les revenus dont l’imposition est attribuée à la France par une convention internationale, et la qualité de résident ou non‑résident s’apprécie en tenant compte de ces règles ( ; ). En matière de revenus de capitaux mobiliers de source étrangère, l’article 199 ter CGI limite l’imputation des crédits d’impôt au montant prévu par les conventions, ce qui se traduit par la règle du butoir conventionnel, illustrée par l’arrêt HSBC Bank PLC Paris Branch : la CAA de Paris juge que ni l’article 220 CGI ni les stipulations conventionnelles applicables (dont la convention France–Luxembourg) ne permettent le report sur un exercice ultérieur de crédits d’impôt non utilisés en raison d’un déficit, et que l’absence de double imposition juridique exclut toute obligation d’élimination supplémentaire ( ; ).
Philippe Derouin et Juan Carlos León‑Aguirre rappellent que chaque convention bilatérale lie seulement les États contractants, de sorte que les méthodes d’allègement de la double imposition s’appliquent État par État et qu’une perte réalisée dans un État étranger ne réduit pas l’allègement de l’imposition en France d’un revenu positif soumis à l’impôt dans un autre État étranger (). Cette analyse est cohérente avec la jurisprudence HSBC, qui distingue nettement la double imposition juridique (même revenu, même contribuable, deux États) de situations de surcharge économique résultant de déficits ou de non‑imposition dans l’État de résidence ().
B. Procédures amiables et règlement des différends
L’article 24 de la convention franco‑luxembourgeoise organise une procédure amiable : tout contribuable qui prouve l’existence d’une double imposition peut saisir les autorités compétentes de l’un ou l’autre État ; si le bien‑fondé de la demande est reconnu, celles‑ci « s'entendent pour éviter de façon équitable la double imposition » ( ; ). Les décisions administrative et contentieuse récentes jugent que cette stipulation impose aux États une obligation de moyens – recherche d’une solution amiable – mais non une obligation de résultat : la France n’est pas tenue de renoncer à son imposition, et la mise en œuvre d’un accord amiable peut légitimement être subordonnée à l’acceptation par le contribuable, y compris un désistement de ses recours internes, sans que cela constitue une faute engageant la responsabilité de l’État ( ; ; ).
Au niveau de l’Union européenne, le Livre des procédures fiscales comporte une procédure spécifique de règlement des différends (art. L. 251 B LPF), applicable aux conventions conclues avec des États membres de l’UE prévoyant l’élimination de la double imposition du revenu et de la fortune (). Le BOFiP précise que cette procédure de règlement des différends concerne les États membres de l’UE avec lesquels la France est liée par une convention bilatérale couvrant ces impôts, parmi lesquels figure le Luxembourg (). Par ailleurs, l’administration a mis en place des procédures d’accords bilatéraux préalables (APA) pour éliminer les risques de double imposition par accord entre autorités fiscales, fondées sur l’article 25 du modèle OCDE ; ces accords ne sont possibles qu’avec des États avec lesquels la France a signé une convention comportant une stipulation équivalente ().
C. Contraintes issues du droit de l’Union et non‑discrimination
Le droit de l’Union encadre la mise en œuvre des conventions bilatérales et des dispositifs internes associés. La CJCE, dans l’arrêt Denkavit concernant la convention franco‑néerlandaise, a jugé que les articles 43 et 48 CE (liberté d’établissement) s’opposent à une législation nationale imposant des retenues à la source sur dividendes aux seules sociétés mères non‑résidentes, même lorsque la convention bilatérale permet une imputation théorique de l’impôt étranger mais que, en pratique, aucune imputation n’est possible en raison de l’exonération dans l’État de résidence (« les dispositions nationales […] constituent des mesures discriminatoires […] contraires aux articles 43 CE et 48 CE » ; « la République française ne saurait exciper de la convention franco-néerlandaise aux fins d'échapper aux obligations qui lui incombent en vertu du traité » ()). De même, dans l’affaire Elisa concernant la taxe de 3 % sur la valeur vénale des immeubles, les conclusions de l’avocat général mettent en avant que les dispositions du traité sur la libre circulation des capitaux s’opposent à une législation exonérant les résidents français mais subordonnant l’exonération des non‑résidents à l’existence d’une convention bilatérale avec clause d’assistance ou de non‑discrimination, notamment lorsque certaines catégories de contribuables (holdings 1929 luxembourgeoises) sont exclues de la convention (« une convention bilatérale […] qui exclut certaines catégories de contribuables […] ne peut être applicable en l'espèce » ; « les dispositions du traité […] s'opposent à ce qu'un État membre maintienne une taxe […] dont les sociétés ayant leur domicile fiscal en France sont exonérées, alors que l'exonération des sociétés […] dans un autre État membre est subordonnée à l'existence d'une convention bilatérale » ().
Ces décisions n’ont pas pour effet d’invalider la convention franco‑luxembourgeoise elle‑même, mais elles contraignent la France à interpréter et appliquer ses dispositifs internes associés (retenues, taxes, conditions d’exonération) d’une manière compatible avec les libertés fondamentales, en évitant les discriminations fondées sur la résidence ou le siège. La jurisprudence interne relative au 3 de l’article 119 ter CGI, telle qu’analysée par la CAA de Versailles, se situe dans ce cadre : elle considère que le dispositif anti‑abus est ciblé et proportionné, qu’il ne repose pas sur une présomption générale de fraude, et qu’il est justifié au sens de la directive mère‑filiale ( ; ; ).
Conclusion
Les relations fiscales entre la France et le Luxembourg sont gouvernées par la convention bilatérale de 1958, modernisée, qui répartit les pouvoirs d’imposition (résidence, catégories de revenus) et organise l’élimination de la double imposition par la combinaison de la règle du taux effectif et de crédits d’impôt, tout en laissant subsister la primauté méthodologique du droit interne contrôlé à l’aune de la convention. Les incertitudes se concentrent sur la qualification de certaines catégories de revenus (bénéficiaire effectif des dividendes, nature des revenus ouvrant droit au crédit d’impôt) et sur la portée des procédures amiables, qui n’imposent pas un abandon automatique de l’imposition française, ainsi que sur l’articulation avec les libertés de circulation de l’Union européenne. Practiquement, l’application de ces règles suppose une attention aux conditions factuelles de résidence, de chaîne de participations et de paiement effectif de l’impôt au Luxembourg, afin de sécuriser l’accès aux taux conventionnels, aux crédits d’impôt et, le cas échéant, aux procédures de règlement des différends.
Sources citées
Article 165 bis du Code général des impôts. Lire en ligne :
https://www.doctrine.fr/l/texts/codes/LEGITEXT00000606957...
Article L251 B du Livre des procédures fiscales. Lire en ligne :
https://www.doctrine.fr/l/texts/codes/LEGITEXT00000606958...
Article 4 bis du Code général des impôts. Lire en ligne :
https://www.doctrine.fr/l/texts/codes/LEGITEXT00000606957...
Article 238-0 A du Code général des impôts. Lire en ligne :
https://www.doctrine.fr/l/texts/codes/LEGITEXT00000606957...
Article 199 ter du Code général des impôts. Lire en ligne :
https://www.doctrine.fr/l/texts/codes/LEGITEXT00000606957...
Article 4 A du Code général des impôts. Lire en ligne :
https://www.doctrine.fr/l/texts/codes/LEGITEXT00000606957...
Article 119 bis du Code général des impôts. Lire en ligne :
https://www.doctrine.fr/l/texts/codes/LEGITEXT00000606957...
BOI-SJ-RES-20-10 § 20. Lire en ligne :
https://www.doctrine.fr/pc/bofip/1053-PGP?version=1053-PG...
BOI-INT-DG-20-30-30-10 § 20. Lire en ligne :
https://www.doctrine.fr/pc/bofip/12970-PGP?version=12970-...
Imposition des revenus > ... > Revenus immobiliers. Lire en ligne :
https://www.doctrine.fr/legal-treatises/tax/international...
Sources du droit fiscal international > ... > Sources conventionnelles. Lire en ligne :
https://www.doctrine.fr/legal-treatises/tax/international...
Portée des conventions fiscales : interprétation et application > ... > Méthodes d'interprétation des conventions fiscales. Lire en ligne :
https://www.doctrine.fr/legal-treatises/tax/international...
Méthodes d’élimination de la double imposition. Lire en ligne :
https://www.doctrine.fr/legal-treatises/tax/international...
Cour administrative d'appel de Versailles, 21 novembre 2013, n° 11VE02790. Lire en ligne :
https://www.doctrine.fr/d/CAA/Versailles/2013/A7C5E0F36AE...
Cour administrative d'appel de Versailles, 1er décembre 2015, n° 13VE03154. Lire en ligne :
https://www.doctrine.fr/d/CAA/Versailles/2015/AC0DA298B94...
Cour administrative d'appel de Versailles, 21 novembre 2013, n° 11VE02457. Lire en ligne :
https://www.doctrine.fr/d/CAA/Versailles/2013/AD1D7729793...
Cour administrative d'appel de Versailles, 3ème chambre, 13 avril 2023, n° 20VE01946. Lire en ligne :
https://www.doctrine.fr/d/CAA/Versailles/2023/CAA2BEA2500...
CAA de PARIS, 7ème chambre, 8 novembre 2023, 21PA02179, Inédit au recueil Lebon. Lire en ligne :
https://www.doctrine.fr/d/CAA/Paris/2023/CETATEXT00004838...
CAA de PARIS, 5ème chambre, 2 février 2024, 22PA04132, Inédit au recueil Lebon. Lire en ligne :
https://www.doctrine.fr/d/CAA/Paris/2024/CETATEXT00004909...
Conseil d'Etat, 9 / 7 SSR, du 9 janvier 1985, 37906, mentionné aux tables du recueil Lebon. Lire en ligne :
https://www.doctrine.fr/d/CE/1985/CEW:FR:CESSR:1985:37906...
CJCE, n° C-451/05, Conclusions de l'avocat général de la Cour, Européenne et Luxembourgeoise d’investissements SA (ELISA) contre Directeur général des impôts et Ministère public, 26 avril 2007. Lire en ligne :
https://www.doctrine.fr/d/CJUE/2007/CJUE62005CC0451
Tribunal administratif de Paris, 2e section - 1re chambre, 12 juillet 2022, n° 2014554. Lire en ligne :
https://www.doctrine.fr/d/TA/Paris/2022/TA0CAFF0F471464DE...
Tribunal administratif de Melun, 10ème chambre, 13 février 2026, n° 2307743. Lire en ligne :
https://www.doctrine.fr/d/TA/Melun/2026/TAB456A99D30759E0...
Conseil d'Etat, Assemblée, du 28 juin 2002, 232276, publié au recueil Lebon. Lire en ligne :
https://www.doctrine.fr/d/CE/2002/CEW:FR:CEASS:2002:23227...
CJCE, n° C-170/05, Arrêt de la Cour, Denkavit Internationaal BV et Denkavit France SARL contre Ministre de l'Économie, des Finances et de l'Industrie, 14 décembre 2006. Lire en ligne :
https://www.doctrine.fr/d/CJUE/2006/CJUE62005CJ0170
CJUE, n° C-14/16, Arrêt de la Cour, Euro Park Service contre Ministre des Finances et des Comptes publics, 8 mars 2017. Lire en ligne :
https://www.doctrine.fr/d/CJUE/2017/CJUE62016CJ0014
15:48 | Tags : relations fiscales franco-luxembourgeoises | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |
21 juin 2026
SIMPLIFICATION DU RESCRIT VALEUR pour les PME
 Donation d’entreprise : la procédure de rescrit-valeur facilitée pour les micro, petites et moyennes entreprises
patrickmichaud@orange.fr
La procédure du « rescrit valeur »permet de consulter l’administration fiscale, préalablement à l’opération, sur la valeur vénale de l’entreprise qui sert de base au calcul de l’impôt.
Afin de faciliter la transmission des microentreprises et des petites et moyennes entreprises, le principe de l'accord tacite est étendu au rescrit-valeur en cas de silence de l’administration sur la valeur proposée
Le nouvel Article L18 du LPF modifié par LOI n°2026-403 du 26 mai 2026 - art. 8 en vigueur depuis le 28 mai 2026 prévoit de faciliter le recours au rescrit valeur en instaurant un principe d'accord tacite en cas de silence de l'administration lorsque la demande concerne des sociétés appartenant à la catégorie des micro, petites et moyennes entreprises
Ainsi, pour les demandes de rescrit-valeur concernant une entreprise qui relève de la catégorie des micro, petites et moyennes entreprises, l’absence de réponse de l’administration fiscale dans le délai de 6 mois vaut accord sur la valeur estimée (loi art. 8 ; LPF art. L. 18, II.al. 2 nouveau).
Cette mesure s'applique à compter du 28 mai 2026.
|
Seuils définissant les micro, petites et moyennes entreprises |
|||
|
|
PME |
Petite entreprise |
Micro-entreprise |
|
Effectif salarié |
< 250 personnes |
< 50 personnes |
< 10 personnes |
|
Chiffre d'affaires |
≤ 50 M€ |
≤ 10 M€ |
≤ 2 M€ |
15:16 | Lien permanent | Commentaires (0) | Imprimer | | Facebook | | |